洛克希德馬丁公司 (LMT) 股價趨勢分析:2026 年 10 月的權衡取捨、催化劑和風險

洛克希德馬丁公司(LMT)股價在2026年10月接近500美元出頭。在10月22日財報發布前,請分析其獲利、積壓訂單、業績指引、估值、股利權衡、催化劑與風險。
博通公司(納斯達克股票代碼:AVGO)在2026年10月開始繼續強勁反彈,人工智慧半導體業務成長勢頭強勁,且估值已大幅降低,容錯空間較小。這種組合為投資人帶來了一種權衡:公司業務發展勢頭強勁,但股價仍遠低於52週高點,且本益比偏高。
本分析採用截至2026年10月5日收盤的市場數據以及博通公司最新公佈的第三財季業績。其目的並非斷言AVGO股票具有普遍吸引力或缺乏吸引力,而是比較不同類型投資者面臨的選擇,並找出能夠強化或削弱每種投資策略的證據。
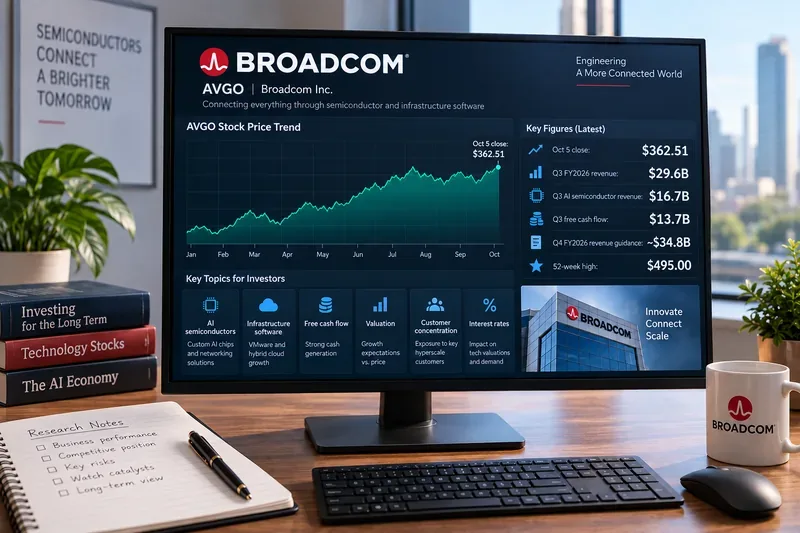
谷歌財經數據顯示,博通(Broadcom)股票於2026年10月5日收在362.51美元,當日上漲2.08%。該股開盤價為357.79美元,盤中最高價為363.86美元,最低價為356.14美元。成交量約2040萬股,低於約2510萬股的平均成交量。同一市場頁面顯示,博通股價52週最高價為495.00美元,52週最低價為289.96美元。請參閱Google財經博通(AVGO)報價。
收盤前的走勢波動劇烈。 AVGO股價9月30日收在351.19美元,10月1日下跌2.15%至343.64美元,隨後在10月2日反彈3.35%至355.14美元,並在10月5日再次上漲。從10月1日收盤到10月5日,該股累計上漲約5.5%。
對於注重動量策略的投資人而言,這無疑是個好消息,因為該股在經歷兩天下跌後迅速反彈。但同時,成交量也得到了確認:10月5日的成交量低於近期平均水平,股價仍比先前公佈的52周高點低約27%。反彈並不等於完全復甦。
注重動能的投資人可能更傾向在AVGO股價持續上漲時入場。這樣做的好處在於,如果反彈行情持續,就能更早參與其中。但代價是,更有可能買的股票只是曇花一現的反彈。
更注重確認的策略是等待價格持續收在近期363-365美元區域上方。 10月5日盤觸及363.86美元,因此該區域是近期的自然測試點。如果成交量放大且收盤價高於該區域,則更有力地表明買家願意支撐更高的價格。
等待也有其優缺點:如果 AVGO 股價快速上漲,買入價格可能會大幅上漲。對於那些更注重避免假突破而非抓住行情初期階段的投資人而言,這種成本或許可以接受。
第一個實際支撐區域在347 美元至 355 美元附近。 10 月 2 日,價格一度跌至 347.42 美元,最終收在 355.14 美元;而 9 月 28 日至 30 日期間,價格也集中在 340 美元高點至 350 美元中位數附近波動。守住該區域將有助於維持 10 月初的反彈結構。
更重要的下行區域在343-344 美元附近,接近 10 月 1 日的收盤價和低點。如果價格果斷跌破該水平,反彈的說服力將減弱,並表明近期買盤正在失控。
這些價位不應被視為絕對的底部或頂部,它們僅僅是近期交易集中的區域。對於短線交易者而言,它們可以作為判斷交易策略是否失效的依據;而對於長期投資者而言,它們更多地是作為參考信息,而不是自動買入或賣出的信號。
博通最新的業績報告凸顯了人工智慧業務的強勁成長動能。 2026財年第三季度,公司營收達296億美元,年增86%。管理層報告稱,人工智慧半導體業務營收為167億美元,年增221%,季增54%。博通預計,第四財季人工智慧半導體業務營收將加速成長至約217億美元,較去年同期成長236%。請參閱博通2026財年第三季官方業績報告。
對於尋求直接投資客製化人工智慧加速器和網路技術的投資者而言,這些數據印證了成長論點。博通並非僅寄望於遙遠的人工智慧機會;人工智慧半導體收入在其已公佈的業務中已佔據相當大的份額。
權衡的關鍵在於估值。截至10月5日,Google財經數據顯示該公司的滾動本益比約為46倍。如果獲利快速成長,高本益比或許仍然合理,但同時也增加了對成長放緩、客戶延遲付款、折現率上升或利潤率下降的敏感度。因此,對估值較敏感的投資者可能更傾向於等待股價下跌或業績再增長一個季度後再接受同樣的成長預期。
博通不再只是一家半導體公司。透過收購VMware,其基礎設施軟體產品組合得到了大幅擴展,為其提供了第二個獲利引擎。這種多元化可以降低對單一晶片週期的依賴,並帶來持續的企業軟體收入。
權衡之下,複雜性是關鍵。半導體需求,尤其是人工智慧加速器和網路設備,成長速度可能非常快,但具有週期性,且集中於大型客戶。基礎設施軟體的需求可能更為穩定,但整合、定價、客戶留存和產品策略至關重要。因此,評估 AVGO 的投資者不應將合併收入成長視為每一美元都具有相同的風險和成長前景。
博通公司2026 財年第三季 10-Q 表格是該公司揭露業務部門資訊、風險、債務、客戶關係和會計詳情的主要來源。
博通公司第三財季經營活動產生的現金流為142億美元。扣除約5億美元的資本支出後,公司報告的自由現金流為137億美元,相當於營收的46%。這筆現金流使博通公司能夠靈活地償還債務、支付股息、投資產品研發以及控制整合成本。
對於優先考慮現金流的投資者而言,這是一項重大優勢。但缺點是,博通的人工智慧業務依賴數量相對較少的超大規模客戶。大型客戶能夠支援龐大的訂單量,但客戶集中度越高,專案延誤、內部晶片專案、採購變更或議價能力等因素的影響就越大。
博通公司提交給美國證券交易委員會的文件詳細討論了客戶集中度和其他業務風險。鑑於股價中已包含較高的成長預期,這一點尤其重要。
博通公司宣布派發每股0.65美元的季度現金股息,並將於2026年9月30日支付給9月21日登記在冊的股東。這筆股息提供實質的現金回報,而博通強勁的自由現金流也為此股利提供了保障。該股息派發公告已包含在該公司第三季財報中。
然而,以10月5日的股價計算,其股息殖利率低於1%。主要尋求收益的投資者可以選擇那些當前收益率更為重要的證券。對AVGO而言,股息最好被視為成長故事的補充,而非持有該股票的主要原因。
博通公司預計2026財年第四季營收約348億美元,年增93%,非GAAP營業利潤佔預計營收的比例約為66%。管理階層明確指出,該預期是基於當時情況的估計,實際結果可能與此有重大差異。
對於成長型投資者而言,這一前景提供了一個明確的催化劑:如果博通能夠達到或超過預期,且人工智慧半導體收入持續加速成長,那麼基本面趨勢依然強勁。但對於較為謹慎的投資人而言,同樣的指引卻蘊含風險,因為市場預期已經非常高。當一支股票的本益比較高時,如果投資人期望更高,那麼僅僅實現強勁成長可能還不夠。
2026年9月16日,聯準會將聯邦基金利率目標區間調高25個基點至3.75%-4.00%。聯準會表示,通膨率仍居高不下。請參閱9月份的聯邦公開市場委員會(FOMC)官方聲明。
利率上升並不會直接降低博通人工智慧加速器的需求,但會影響投資人願意為未來成長支付的估值。這種區別至關重要。 AVGO 可以在營運方面保持良好表現,同時由於整體折現率環境變得不利,其本益比可能會下降。
| 投資者優先 | 可能的方法 | 主要權衡 | 值得關注的證據 |
|---|---|---|---|
| 短期動能 | 價格維持在350美元中段以上時參與交易。 | 更高的假突破風險 | 收盤價高於 363-365 美元,成交量走強。 |
| 首先確認 | 等待價格持續突破近期高點。 | 潛在的更高准入門檻 | 多個收盤價高於阻力位 |
| 人工智慧成長暴露 | 強調人工智慧半導體收入加速成長 | 客戶關注和高期望 | 第四季人工智慧營收與先前217億美元的預期相比如何? |
| 估值紀律 | 等待更大的安全邊際。 | 可能錯失持續發展勢頭 | 獲利成長與本益比和利率的關係 |
| 現金流品質 | 關注自由現金流、經營槓桿 | 即使估值下降,現金流仍可維持強勁。 | 自由現金流利潤率、債務和營業收入 |
| 收入 | 將股息視為補充股息 | 與以收益為導向的資產相比,收益率較為溫和。 | 股息成長與自由現金流覆蓋率 |
現有證據支持股價出現建設性反彈,但有顯著的執行風險和估值風險。若要形成更強勁的看漲訊號,AVGO 需要守住近期支撐位,突破 360 美元中段並伴隨成交量放大,同時繼續保持接近管理層積極預期的 AI 成長。
如果股價回落至 343-344 美元以下,如果人工智慧半導體收入嚴重低於預期,如果大客戶減少承諾,或者如果營運獲利能力減弱而成長預期仍然很高,那麼採取更為謹慎的態度是合適的。
投資人也應區分股價走勢的變化和公司業務的變化。即使博通的營收持續成長,估值驅動的拋售也可能發生。反之,即使公司基本面惡化,強勁的市場反彈也可能暫時提振博通股價。
博通2026年10月的業績展望並非最佳選擇。動量投資者可以關注10月1日收盤至10月5日期間約5.5%的反彈。成長型投資者可以關注其人工智慧半導體業務年增221%,以及第四季業績預期將進一步加速成長。現金流投資者可以關注其季度自由現金流達137億美元。
反方觀點同樣確鑿:AVGO股價仍比52周高點低約27%,本益比偏高,且嚴重依賴少數大型客戶持續在人工智慧領域的支出。利率上升也進一步加劇了估值壓力。
對於注重動能的投資人而言,關鍵在於股價能否守住350美元中段,並在更高的市場參與度下突破360美元中段。對於注重估值紀律的投資者而言,關鍵問題在於獲利和現金流能否快速成長以支撐當前的本益比。對於主要尋求收益的投資人來說,博通的股息固然有用,但成長才是其主要驅動力。
本分析基於截至2026年10月6日可獲得的信息,包括截至10月5日收盤的市場價格。它並非即時報價、目標價或投資建議。
洛克希德馬丁公司(LMT)股價在2026年10月接近500美元出頭。在10月22日財報發布前,請分析其獲利、積壓訂單、業績指引、估值、股利權衡、催化劑與風險。
2026年10月5日,TMUS收在164.64美元,此前7月股價接近192美元。請查看T-Mobile第二季度的成長情況、業績指引、股息成長、債務狀況以及10月28日財報發布前的利多因素。
Vertex Pharmaceuticals (VRTX) 股票趨勢分析(截至 2026 年 10 月),涵蓋近期回檔、CF 領導地位、JOURNAVX 和 CASGEVY 的成長、Crinetics 整合以及即將到來的催化劑。
儘管第二季成長強勁,BKNG股票在2026年10月仍面臨下行壓力。請查看經拆股調整後的趨勢圖、已驗證的基本面、風險以及需要關注的關鍵訊號。
對 HON 股票 2026 年 10 月的趨勢分析,涵蓋分拆後的價格設定、第二季基本面、2026 年業績指引、估值權衡以及 10 月 22 日的第三季催化劑。
高盛 (GS) 股票 2026 年 10 月趨勢分析,涵蓋近期回檔、第二季獲利強勁、估值環境、資本回報以及 10 月 13 日第三季催化劑。
對 Intuitive Surgical (ISRG) 股票 2026 年 10 月的趨勢分析,涵蓋近期價格走勢、第二季成長、達文西 5 的採用、估值風險以及 2020 年 10 月的第三季催化劑。
美國運通 (AXP) 在經歷了年初至今疲軟的走勢後,預計 2026 年 10 月股價將接近 304 美元。本文將分析其價格趨勢、基本面、信用評等、催化因素、風險以及一份實用的投資者核查清單。
ServiceNow (NOW) 股票在 2026 年 10 月初出現反彈,但走勢依然波動。本文將分析其價格水準、第二季基本面、人工智慧成長、債務、風險以及未來關注點。
截至2026年10月,安進(AMGN)股價較8月份高點下跌約10%。請查看安進已核實的第二季業績、業績指引、產品線催化劑、風險及關鍵情境。








