洛克希德馬丁公司 (LMT) 股價趨勢分析:2026 年 10 月的權衡取捨、催化劑和風險

洛克希德馬丁公司(LMT)股價在2026年10月接近500美元出頭。在10月22日財報發布前,請分析其獲利、積壓訂單、業績指引、估值、股利權衡、催化劑與風險。
Alphabet Inc. A類股(納斯達克股票代碼:GOOGL)在2026年10月開始呈現波動但有改善的短期走勢。該股在10月1日大幅下跌,10月2日有所反彈,並於10月5日收在346.47美元。此次反彈雖屬正面訊號,但尚未出現足以明確顯示看漲趨勢的價格和成交量確認訊號。
現在分析GOOGL最有效的方法是將價格走勢與業務狀況分開來看。 Alphabet的營運表現強勁,尤其是在搜尋和Google雲端方面,但其人工智慧建設需要異常龐大的資本投入。因此,一個好的趨勢分析應該回答三個問題:價格是否維持在近期支撐位之上?營運基本面是否足夠強勁以支撐當前的估值?以及什麼樣的證據會促使人們改變目前的看法?
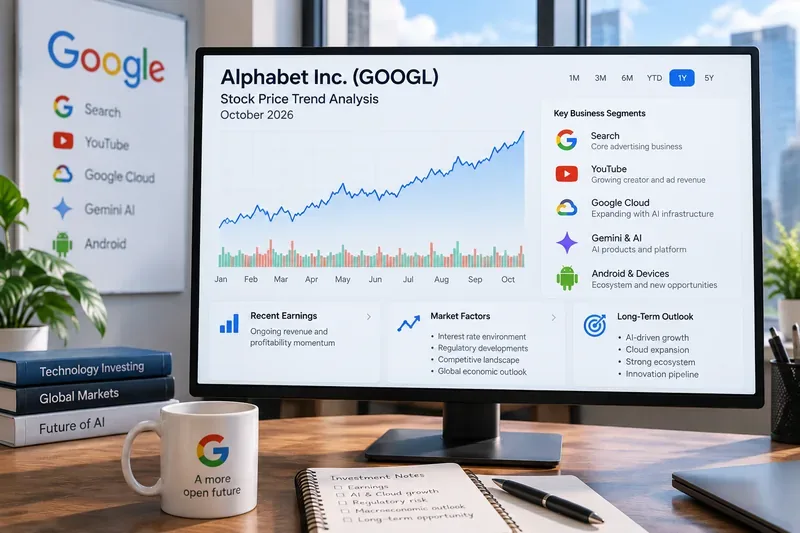
Google財經數據顯示, 2026年10月5日, Google股票代碼GOOGL收在346.47美元,當日上漲0.86%。該股開盤價為342.59美元,盤中最高價為348.09美元,最低價為342.40美元。當日成交量約2260萬股,低於約2620萬股的平均成交量。同一頁也顯示,該股52週最高價為408.61美元,52週最低價為235.84美元。查看Google財經GOOGL報價。
根據Google財經市場數據,10月2日,Google(GOOGL)股價收在343.50美元,盤中交易區間為341.16美元至345.77美元。 10月1日,該股表現疲軟,盤中一度跌至335.50美元附近,最終收在338美元左右。截至10月5日,該股較10月1日收盤價已反彈約2.4%。
這次反彈意義重大,因為它表明買家在月初的拋售潮後做出了反應。然而,僅僅兩個交易日的反彈不足以確立持久的上升趨勢。 10月5日的收盤價仍低於月初支撐股價的350-353美元區域,且成交量低於其平均值。
高品質的上漲趨勢並非只是連續上漲幾天。它結合了價格上漲以及買家願意支撐更高價位的證據。對於Google(GOOGL)而言,以下幾個跡象顯示10月份的上漲行情品質有所提升:
10月5日的交易日並未滿足所有上述條件。雖然價格上漲,但成交量比報告的平均水平低約14%。這並不意味著反彈力度就弱;這僅僅意味著,在突破嘗試中,投資人通常希望看到的成交量低於此次價格上漲的預期。
第一個支撐區域大約在341 美元至 343 美元之間。該區域涵蓋了 10 月 2 日的交易區間和 10 月 5 日的開盤區域。如果回調在該區域企穩,短期反彈動能將得以維持。
更重要的下行阻力位在335-338 美元附近,大致相當於 10 月 1 日的低點和收盤價。如果收盤價果斷跌破該區域,則表明 10 月初的反彈未能成功,賣方重新掌控了市場。
從正面來看,第一個實際阻力位在350 美元至 353 美元附近。持續收於該區間上方比日內觸及該區間更有意義。投資者還應注意,截至 10 月 5 日,該股仍比其 52 週高點 408.61 美元低約 15%,因此突破 350 美元出頭的阻力位將改善短期前景,但並不會自動恢復到之前的長期高點。
Alphabet最新公佈的季度業績異常強勁。截至2026年6月30日的季度,公司合併營收達1,198億美元,年增24%。營業利益成長30%至408億美元,營業利益率提升至34%。這些數據可在Alphabet向美國證券交易委員會(SEC)提交的2026年第二季官方財報中查閱。
谷歌服務營收成長15%,達到945億美元。其中,Google搜尋及其他服務收入成長17%,達到633億美元;YouTube廣告收入成長13%,達到111億美元。這些數據意義重大,因為它們表明,至少在最近公佈的季度財報中,人工智慧產品並未取代其核心廣告引擎。
對於趨勢分析而言,品質檢驗很簡單:未來幾季應繼續保持健康的搜尋變現模式,同時新的人工智慧體驗也將擴大其應用範圍。如果搜尋成長顯著放緩,而人工智慧基礎設施成本持續攀升,市場可能就不願意為這種成長模式買單了。
2026年第二季度,Google雲端業務表現最為亮眼。營收年增82%至248億美元,雲端業務營業收入也從去年同期的28億美元增加至88億美元。 Alphabet同時報告稱,公司整體剩餘履約義務(即已簽訂合約的收入積壓)總額為5,195億美元,其中5,139億美元與Google雲端業務相關。以上數據皆來自Alphabet 2026年第二季10-Q表格。
與單純的營收成長相比,這算是更有力的基本面訊號,因為雲端業務的獲利能力也同時提升。如果這種組合——營收快速成長加上營業利潤不斷擴大——能夠持續下去,Alphabet 將更有能力為人工智慧投資提供資金,而無需完全依賴廣告業務。
預警訊號是這種關係逆轉:雲端收入成長急劇放緩,而折舊、能源、基礎設施或模型服務成本卻持續上升。即使總收入保持正成長,這種情況也會降低成長的品質。
Alphabet 的投資規模正在改變投資者評估該公司的方式。在 2025 年年度報告中,Alphabet 表示預計在 2026 年大幅增加技術基礎設施投資。 2026 年 4 月,該公司告知股東,其2026 年的總資本支出計畫約為 1,800 億美元,約為前一年的兩倍。股東溝通資料可在 Alphabet 向美國證券交易委員會 (SEC) 提交的2026 年年度股東大會文件中查閱。
截至2026年6月30日,Alphabet在今年上半年的資本支出已達806億美元,2025年上半年為396億美元。第二季10-Q表格也揭露了大量的未來資料中心租賃承諾。
這項支出並非必然是負面的。強勁的雲端運算成長和對Gemini相關基礎設施的需求足以支撐大規模投資。關鍵在於,收入、營業利潤和現金流能否快速成長,從而獲得可觀的資本回報。如果支出持續成長,而雲端運算成長或利潤率卻有所下降,那麼該股票的風險狀況就會改變。
Alphabet公佈2026年第二季歸屬於普通股股東的淨利為1,121億美元,但該數字受到約980億美元其他收入的嚴重影響,這些收入主要為股權證券的未實現收益。因此,營業利潤是評估該季度業績的更準確指標。
在股票趨勢分析中,這種差異至關重要。一次性或市場驅動的大漲可能會使每股盈餘看起來大幅成長,但實際經常性營運卻可能無法帶來同樣的改善。因此,對於10月份的業績而言,營業收入、分部利潤率、雲端業務獲利能力和現金投資等數據,比簡單地外推第二季度的淨利潤更能提供有價值的資訊。
2026年9月16日,聯準會將聯邦基金利率目標區間調高25個基點至3.75%-4.00% ,理由是通膨依然高企。該決定已記錄在2026年9月聯邦公開市場委員會(FOMC)的官方聲明中。
即使公司基本面依然強勁,利率上升也會對成長股估值構成壓力。 Alphabet 擁有充裕的現金流,但其估值仍反映了對未來獲利的預期。如果國債殖利率或政策利率進一步上升,投資者可能會要求降低未來獲利的本益比。這將導致這樣一種局面:Alphabet 的雲端業務成長強勁,但 GOOGL 股價可能維持區間震盪甚至下跌。
Alphabet於2026年7月宣布派發每股A類、B類及C類股0.22美元的季度現金股息,將於9月支付。同一份第二季財報詳細記錄了該股利計畫。對於一家投資邏輯主要圍繞搜尋、雲端運算、人工智慧和資本支出的公司而言,股息是其財務實力的一個有用訊號,但並非決定其股價在10月份走勢強弱的主要原因。
| 觀測訊號 | 解釋 | 接下來要核實什麼? |
|---|---|---|
| 收盤價高於 350-353 美元,成交量放大。 | 復甦正成為更可信的突破口 | 尋找幾個後續跟進環節 |
| 回調至341-343美元附近。 | 短期買家依然活躍。 | 密切注意在沒有異常大拋售的情況下是否會出現反彈。 |
| 收盤價略低於 335-338 美元 | 10月初經濟復甦的預期正在減弱 | 與其假設市場會自動反彈,不如重新評估支撐位。 |
| 雲端運算依然保持著高成長和高獲利能力。 | 人工智慧基礎設施支出擁有更強勁的經濟支持 | 比較收入成長、營業收入、積壓訂單和折舊 |
| 資本支出成長速度快於貨幣化速度。 | 投資回報風險增加 | 關注經營現金流、自由現金流、利潤率和基礎設施利用率 |
| 利率上升 | 估值壓力可能會抵銷公司強勁的業績。 | 將業務績效與市場倍數壓縮區分開來 |
目前的觀點最好被描述為建設性復甦,而非確認突破。如果Google股價能守住340美元出頭的水平,並果斷收於350-353美元區域上方,且成交量更強勁,那麼這項評估應該會更加樂觀。如果股價跌破10月1日的低點,如果雲端運算成長顯著放緩,或者如果人工智慧成本上升開始削弱合併營運利潤率,那麼評估就應該更加謹慎。
如果證據顯示人工智慧搜尋體驗導致獲利能力下降而非提升,那麼基本論點也應隨之改變。 Alphabet 目前提交的文件顯示搜尋業務成長強勁,因此這種風險尚未在最新公佈的數據中顯現。投資者仍應逐季度進行測試,而不是想當然地認為這種風險可以忽略不計。
Google(GOOGL)股價在2026年10月的前幾個交易日顯示從10月1日大幅下跌後的反彈。 10月5日收在346.47美元,使股價重新高於10月2日的收盤價,並突破了340美元附近的支撐區域,但仍低於350美元附近的阻力位,且成交量低於平均水平。
從根本上看,Alphabet 最新季度業績強勁:營收成長 24%,搜尋業務成長 17%,Google雲端營收成長 82%,雲端業務營運營收年增超過三倍。但建構人工智慧基礎設施的巨額成本卻抵銷了這一成長,2026 年的資本支出計畫規模將遠超往年。
因此,十月份的最佳策略是觀察市場走勢,而非進行預測。觀察價格能否守住 340 美元左右的低位並突破 350 美元左右的低位,同時考察雲端運算獲利能力和搜尋變現是否能夠繼續支撐基礎設施建設。本分析使用截至 2026 年 10 月 6 日的市場信息,不應被視為即時報價、目標價或投資建議。
洛克希德馬丁公司(LMT)股價在2026年10月接近500美元出頭。在10月22日財報發布前,請分析其獲利、積壓訂單、業績指引、估值、股利權衡、催化劑與風險。
2026年10月5日,TMUS收在164.64美元,此前7月股價接近192美元。請查看T-Mobile第二季度的成長情況、業績指引、股息成長、債務狀況以及10月28日財報發布前的利多因素。
Vertex Pharmaceuticals (VRTX) 股票趨勢分析(截至 2026 年 10 月),涵蓋近期回檔、CF 領導地位、JOURNAVX 和 CASGEVY 的成長、Crinetics 整合以及即將到來的催化劑。
儘管第二季成長強勁,BKNG股票在2026年10月仍面臨下行壓力。請查看經拆股調整後的趨勢圖、已驗證的基本面、風險以及需要關注的關鍵訊號。
對 HON 股票 2026 年 10 月的趨勢分析,涵蓋分拆後的價格設定、第二季基本面、2026 年業績指引、估值權衡以及 10 月 22 日的第三季催化劑。
高盛 (GS) 股票 2026 年 10 月趨勢分析,涵蓋近期回檔、第二季獲利強勁、估值環境、資本回報以及 10 月 13 日第三季催化劑。
對 Intuitive Surgical (ISRG) 股票 2026 年 10 月的趨勢分析,涵蓋近期價格走勢、第二季成長、達文西 5 的採用、估值風險以及 2020 年 10 月的第三季催化劑。
美國運通 (AXP) 在經歷了年初至今疲軟的走勢後,預計 2026 年 10 月股價將接近 304 美元。本文將分析其價格趨勢、基本面、信用評等、催化因素、風險以及一份實用的投資者核查清單。
ServiceNow (NOW) 股票在 2026 年 10 月初出現反彈,但走勢依然波動。本文將分析其價格水準、第二季基本面、人工智慧成長、債務、風險以及未來關注點。
截至2026年10月,安進(AMGN)股價較8月份高點下跌約10%。請查看安進已核實的第二季業績、業績指引、產品線催化劑、風險及關鍵情境。








