咖啡文化:如何在家沖泡一杯完美的咖啡

在家就能輕鬆解決咖啡苦澀、酸澀或寡淡的問題,實用指南涵蓋咖啡豆、研磨度、水量、比例、溫度、手沖技巧和品嚐等方面。
最重要的一步是,在開始購物之前,就設定一個節日總支出限額,然後從你實際上能夠負擔得起的錢中逐步支付。不要先列禮物清單,然後再想辦法湊夠預算。首先要考慮你的日常帳單、儲蓄需求和預期到手薪。剩下的錢就用來支付節日禮物、旅行、餐飲、招待客人、裝飾品、運費、小費和其他節日開支。
這種方法之所以有效,是因為即使特定購買的商品無法確定,節日支出也是可以預測的。你越早確定節慶期間的預算,就能有更多薪資來分攤這筆費用。這也能讓你有時間調整計劃,避免最後一刻的支出演變成信用卡債務。
首先,制定一份「實際」的月度預算,而不是理想化的預算。查看幾個月的銀行和信用卡帳單,然後列出你的日常開支,包括住房、水電煤氣、食品雜貨、交通、保險、債務償還、托兒、訂閱服務、醫療費用和定期儲蓄。消費者金融保護局建議回顧幾個月的支出,以免遺漏不常發生的開支。該機構的支出評估指南和「你的錢,你的目標」工具包提供了實用的預算和支出追蹤工具。
接下來,估算一下從現在到你最終的假期消費日期之間的預期到手收入。減去日常開支和任何你不想中斷的儲蓄承諾。剩下的就是你本季可用的最大預算。如果這個數字比你預期的要少,這其實是個有用的信息:這意味著在開始購物之前,你應該調整一下計劃。
計劃好的假期並非緊急情況。聯準會2026年5月發布的美國家庭經濟狀況報告顯示,63%的成年人表示,他們可以用現金、儲蓄或下個月還清的信用卡來支付假設的400美元緊急支出;55%的成年人表示,他們有足夠三個月的積蓄。這些數據提醒我們,財務緩衝非常重要。除非特殊情況需要,否則不要把緊急儲備金算作假期開支。
算出總額後,將其除以你預計在需要這筆錢之前還能領到的工資期數。例如,假設你的假期預算總額為 1600 美元,而距離你的主要支出截止日期還有八次發薪日。從每次發薪日中拿出 200 美元,就能完全滿足你的預算,而無需動用年底的信用卡餘額。
如果每份薪資單拿出 200 美元不現實,就不要勉強自己。你有三個明確的選擇:降低總預算、提前開始儲蓄,或尋找一個不會影響必要帳單的臨時額外收入來源。你應該避免的是把差額當作未來的問題。
設立一個單獨的儲蓄帳戶會讓這件事變得更容易。這可以是專門的儲蓄帳戶、銀行或信用社提供的指定子帳戶,或是簡單的現金信封系統。關鍵在於區分:12 月的預算不應該悄悄地變成 10 月的日常開銷。
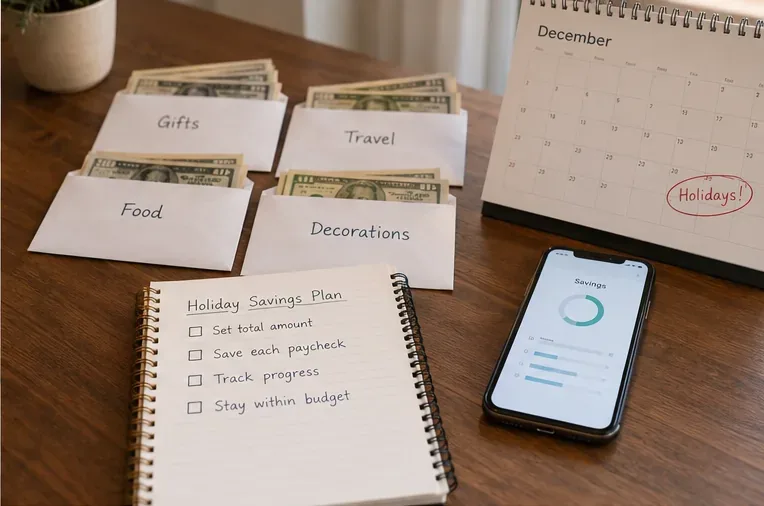
禮物只是其中一項。美國消費者金融保護局(CFPB)的節日消費指南特別指出,除了禮物之外,旅行、聚會、餐飲和裝飾品也應列入其中。美國聯邦存款保險公司(FDIC)2025年11月發布的節日銀行服務指南也建議消費者列出禮物清單、比較價格、追蹤消費記錄,並注意避免衝動消費。
一個實用的假期計劃可能包含以下幾個方面。這些數字只是一個假設範例;您的具體安排應該反映您實際的傳統和義務。
| 類別 | 範例金額 | 應包含哪些內容 |
|---|---|---|
| 禮物 | 650美元 | 家人、朋友、同事、交換禮物 |
| 旅行 | 350美元 | 燃油費、機票、住宿費、停車費、行李費 |
| 餐飲和招待 | 250美元 | 特色食品雜貨、飲料、餐廳用餐、派對 |
| 裝飾和活動 | 125美元 | 裝飾、門票、活動、學校或社區活動 |
| 運費、小費和捐贈 | 125美元 | 郵資、服務小費、捐款、小謝禮 |
| 緩衝 | 100美元 | 小幅價格變動或被遺忘的季節性成本 |
| 全部的 | 1600美元 | 賽季總帽 |
緩衝資金並非允許你超支,而是在現有支出上限內的一個緩衝空間。如果你不使用這部分資金,就把它留著。
把你打算送禮的每個人或每次交換的物品都寫下來,給每件物品設定一個最高預算,並記下一兩個合適的禮物建議。然後比較不同時期的價格。這比一味追求最大的廣告折扣更有用,因為即使是計劃外購買的物品打四折,也仍然相當於你預算之外的消費金額的六成。
制定一條符合你個性的簡單規則。例如:「如果它不在購物清單上,我會等24小時再買。」 另一種方法是,規定任何計劃外的消費都必須透過減少其他節日類別的支出來彌補。如果你容易被促銷郵件、社群媒體或限時優惠誘惑而衝動購物,這些規則尤其有用。
現金、金融卡和信用卡都可以納入假日預算,但付款方式不應增加支出上限。聯邦存款保險公司(FDIC)指出,信用卡可以提供便利、獎勵和消費者保護,同時也建議消費者盡可能及時還款以避免利息。消費者金融保護局(CFPB)也建議制定具體的信用卡還款計劃,並在預算中預留足夠的資金。
如果您使用獎勵信用卡,一個實用的方法是把每次消費都當作已經從您的帳戶扣款一樣對待。在您的度假基金中預留等額金額,這樣就可以在不借錢的情況下支付帳單。獎勵是額外贈送的,而不是額外的購買力。
為了方便預算,即使支付服務商將購買價格分期付款,也應在購買當天計入全額。聯準會2026年5月發布的家庭報告顯示,16%的成年人在過去12個月中使用過「先買後付」(Buy Now, Pay Later)服務,其中11%的用戶因「先買後付」付款而觸發了透支或餘額不足費用。雖然分期付款金額看似不多,但如果同時支付多筆款項,最終可能會與房租、食品雜貨和其他帳單產生衝突。
如果全價超出今天的假期預算,那麼這件商品就不適合你,僅僅因為結帳頁面提供了四期付款選項。
只有將實際支出與預算進行對比,預算才真正有用。儲存收據,查看信用卡交易記錄,並按類別更新剩餘金額。美國聯邦存款保險公司 (FDIC) 建議記錄實際支出或保留收據,美國消費者金融保護局 (CFPB) 的消費工具也遵循同樣的基本理念:記錄實際交易,而不是依賴記憶。
每週花五分鐘進行一次簡單的預算回顧通常就足夠了。檢查一下哪些支出已花,哪些已承諾但尚未付款,以及哪些還需要購買。如果禮物超支75美元,立即決定是否從其他類別削減75美元。不要等到節後收到帳單才採取行動。
如果你的收入不穩定,制定假期預算時,應基於較保守且可預測的收入,而不是基於預期的加班費、獎金、佣金或零工收入。只有在額外收入到帳後,才能增加預算。這樣可以確保在工作減少的情況下,也能支付必要的帳單。
如果你連日常開銷都難以維持,那麼適當的節日預算可能就非常有限。不妨考慮抽籤交換禮物、自製禮物、共享餐點、參加免費的本地活動,或是花時間陪伴家人朋友,而不是購買更多物品。美國消費者金融保護局(CFPB)的節日指南長期以來都建議採用自製禮物和交換禮物等低成本的替代方案。我們的目標不是模仿別人的十二月過節,而是確保在進入一月時,你的核心財務狀況仍然良好。
如果以上任何一個問題的答案是“否”,那麼在正式開始假日購物之前,請務必先解決這個問題。提前開始購物的價值不在於它能讓你有更多時間購買,而是它能讓你有更多時間存錢、比較價格、調整預算,並拒絕那些會讓你在一月份更難熬的消費。
有關此處使用的最新基礎指導和數據,請參閱FDIC 2025 年 11 月發布的假期銀行指導、CFPB 的假期消費計劃指導、CFPB 的“你的錢,你的目標”工具包以及美聯儲於 2026 年 5 月發布的《2025 年美國家庭經濟福祉》報告。
在家就能輕鬆解決咖啡苦澀、酸澀或寡淡的問題,實用指南涵蓋咖啡豆、研磨度、水量、比例、溫度、手沖技巧和品嚐等方面。
學習適合初學者的冬季室內植物養護方法,包括光照、澆水、濕度、溫度、施肥、病蟲害防治以及常見的植物養護迷思。
無需追求完美,也能輕鬆整理家居。了解應該先整理哪些空間,雜亂的環境如何影響壓力和注意力,以及如何讓整理成果易於掌控。
了解哪些智慧廚房小工具真正實用,購買前應該檢查哪些內容,如何設定它們,以及新手常犯的錯誤需要避免。
功能性飲料宣稱能夠補充能量、補充水分、促進腸道健康、提供蛋白質等等。了解哪些益處有科學依據,標籤可能隱藏哪些訊息,以及如何明智地選擇。
學習實用的零浪費烹飪習慣,減少食物浪費,節約食材,安全利用剩菜剩飯,並將可食用的邊角料變成有用的餐食。
策劃一場溫馨的晚宴,要確定合適的賓客人數,提前準備菜單,營造溫暖的氛圍,注意食品安全基本事項,並製定合理的招待時間表。
以經濟實惠的裝飾潮流、實用的權衡方案和巧妙的方法,為您的家增添溫暖、質感和個性,迎接 2026 年秋季。
從時間、靈活性、口感、成本和食品安全等方面比較各種實用的備餐方法,以便您可以建立一個真正適合您生活的平日備餐系統。
製作五道可靠的秋季暖心美食食譜,提供清晰的熟度判斷標準、故障排除技巧、儲存指南以及調整口感和口味的實用方法。







