巴塞隆納對比亞雷亞爾直播哪裡看?DAZN台灣轉播、開球時間與交手紀錄|11月22日核對
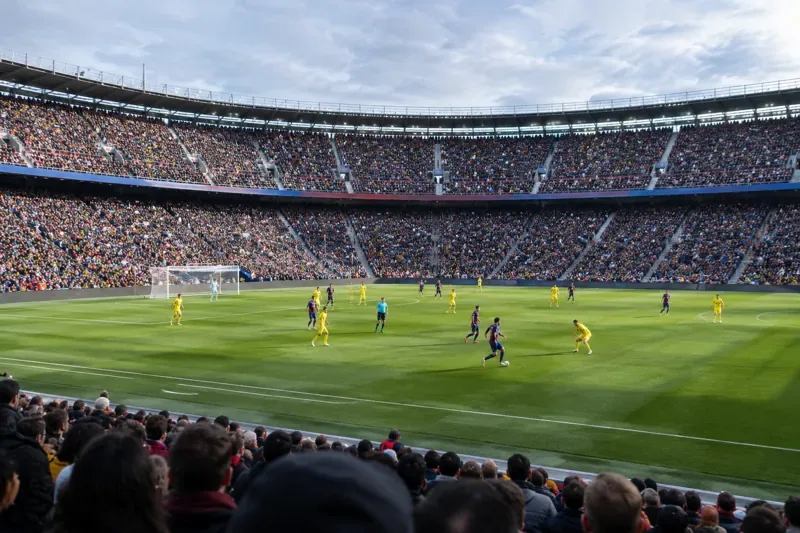
2026年11月22日巴塞隆納對比亞雷亞爾台灣21:00開踢。整理DAZN合法直播、Spotify Camp Nou場地、兩隊賽前數據及近三次交手比分。
資料查核時間:2026年11月22日21:23(臺北時間,UTC+08:00;同日13:23 UTC)。
每股盈餘(Earnings Per Share,簡稱 EPS)是把企業一定期間內歸屬於普通股股東的獲利,換算成每一股所對應的盈餘。在臺灣閱讀上市櫃公司的季報、年報或評估股價時,EPS 是重要的起點,卻不是股價便宜或公司值得買進的直接答案。尤其本益比(P/E)以股價除以每股盈餘計算,因此理解 EPS 的期間、股數分母與獲利性質,才能正確比較估值。
截至本次查核,本文屬常態性財務知識教學,未發現需要據此宣稱 EPS 計算公式出現新變動的已確認事件;以下以現行 IAS 33 原則及公開投資人教育資料解說,而非即時個股買賣訊號。
EPS 的核心問題是:「一家公司在某段時間所賺取、歸屬於普通股股東的盈餘,平均分配到每股是多少?」臺灣財報的 EPS 通常以「元/股」呈現。舉例來說,一家公司全年基本 EPS 為 5 元,代表在該會計期間的計算基礎下,每一普通股對應 5 元的會計盈餘;不代表股東必然收到 5 元現金股利。現金股利是否發放、發多少,另由可分配盈餘、董事會提案、股東會程序及公司資金需求等因素決定。
國際會計準則 IAS 33 要求適用企業呈現基本與稀釋每股盈餘,且合併報表所採用的盈餘基礎是歸屬於母公司普通股權益持有人的損益。可參考 IFRS Foundation:IAS 33 每股盈餘。
基本 EPS=(歸屬於母公司業主之淨利-應歸屬於特別股等非普通股權益的金額)÷ 加權平均流通在外普通股股數。 實際上應依公司資本結構及適用準則調整分子;若沒有特別股等調整項,初學者可簡化理解為「歸屬普通股股東淨利 ÷ 加權平均股數」。
假設甲公司全年歸屬普通股股東的淨利為新臺幣 10 億元,且全年加權平均流通在外普通股為 2 億股,沒有其他特殊調整。那麼,基本 EPS=10 億元 ÷ 2 億股=5 元/股。這是教學用假設數字,不代表任何實際上市櫃公司。
因為 EPS 衡量的是一段期間的經營成果,分母原則上要反映股份在期間內實際流通多久。例如某公司前半年有 1 億股,後半年因現金增資而增加至 1.2 億股;若僅為便於理解、假設兩段期間等長且沒有其他調整,全年加權平均約為 1.1 億股,而不是直接使用年底 1.2 億股。實際計算仍須依發行日期和相關會計規範處理。股票分割、無償配股等事件亦可能需要追溯調整比較期間股數。
基本 EPS 反映當期普通股股數與歸屬普通股股東的損益;稀釋 EPS 則考慮可轉換公司債、認股權、部分股份給付安排等潛在普通股在符合準則條件時可能產生的影響。當這些工具轉換可能讓盈餘分攤到更多普通股時,稀釋 EPS 可能低於基本 EPS;計算時也可能需要同步調整分子,例如可轉換債券相關的稅後利息。並非所有潛在股份都必然納入:反稀釋工具須依準則排除。
檢視一家有可轉債或員工認股權的公司時,除了看基本 EPS,也應閱讀「每股盈餘」附註中的分子、股數與稀釋性工具資訊。依據 IAS 33 原始準則介紹,財報應揭露基本與稀釋 EPS 所用金額及股數的調節資訊。
本益比=股價 ÷ EPS。 假設某股票股價為 100 元,最近四季合計 EPS 為 5 元,則近四季本益比為 20 倍。直觀上,投資人相當於以每 1 元的近四季每股盈餘支付 20 元股價;這是一種估值倍數,並非保證 20 年回本。
| 情境 | 股價 | 採用 EPS | 計算結果 |
|---|---|---|---|
| 甲公司(示例) | 100 元 | 近四季 5 元 | 本益比 20 倍 |
| 乙公司(示例) | 120 元 | 近四季 10 元 | 本益比 12 倍 |
表面上乙公司本益比較低,但能不能說乙公司更便宜,仍取決於兩家公司獲利可持續性、產業成長、負債、資金成本及景氣位置。美國證券交易委員會投資人教育網站亦將 P/E 定義為股價與每股盈餘的比率,見 Investor.gov:Price-earnings Ratio。
實務上常見的歷史本益比是用股價除以最近四季累計 EPS(TTM),而非直接以單季 EPS 當分母。也有人使用預估下一年度 EPS 計算「預估本益比」,但該分母屬預測,不是已實現獲利。比較兩檔股票時,務必讓分母的期間與性質一致,並留意股價所對應的觀察日期。若 EPS 為零或負數,常見的正值本益比便無法按一般方式作有意義的解讀,不應硬套倍數。
單季 EPS、前三季累計 EPS、全年 EPS 不能直接比大小。評估成長時宜採「同一季度對去年同期」或「完整年度對完整年度」,同時檢視季節性。即使 EPS 增加,也要觀察成長來自營收擴張、毛利率改善,或只是一時認列的收益。
EPS 是會計盈餘指標,不等於自由現金流量。若 EPS 上升,營業活動現金流量卻長期沒有跟上,可能需要檢視應收帳款、存貨、資本支出、收益認列及非經常性交易。評估時可搭配營業利益率、稅後淨利率及現金流量表,而非僅憑一個數字下結論。
大型成熟企業、成長型科技公司與景氣循環產業的合理估值邏輯不同。不同股本規模的公司也未必適合直接比較 EPS 絕對值。更穩健的方式是比較同業 EPS 成長率、淨利率、股東權益報酬率(ROE)、本益比及財務槓桿,再思考差異原因。
投資人可透過 公開資訊觀測站 查詢上市櫃公司財務報告,進入合併綜合損益表尋找「基本每股盈餘」及「稀釋每股盈餘」欄位;再閱讀財報附註,確認分子與加權平均股數。也可參考 臺灣證券交易所 提供的市場與公司公開資訊。注意財報可能有累計與單季揭露的差別,若要比較季與季,應先確認取用的是相同口徑。
實際操作可依序記下公司代號、財報年度和季度、基本/稀釋 EPS、歸屬母公司損益、加權平均股數,再結合相同日期的股價計算本益比。這比只記住「EPS 達到多少元」更能幫助建立可重複的分析流程。
通常表示該期間歸屬普通股股東的損益為虧損。需再判斷虧損是否與營運、一次性支出或景氣週期有關;負 EPS 不適合直接套用一般正值本益比解讀。
不是。EPS 是每股會計盈餘;現金股利取決於盈餘分配決策及資金條件,可能高於、低於或等於該數字,也可能不配發。
不一定。股價同時反映市場預期、利率、風險偏好與估值。若 EPS 成長早已反映在股價,財報公布後仍可能下跌。
結語:學會 EPS 公式只是第一步,真正有用的是把獲利期間、加權平均股數、稀釋性工具與本益比口徑放在一起看。本文為財務知識教育內容,不構成個別證券的投資建議。
2026年11月22日巴塞隆納對比亞雷亞爾台灣21:00開踢。整理DAZN合法直播、Spotify Camp Nou場地、兩隊賽前數據及近三次交手比分。
焦佑鈞指出AI資料中心需求至2028年較明確,但2029年資金與擴產風險仍待觀察。從華邦電第三季數據解析記憶體投資人該追蹤的指標。
西甲第13輪巴塞隆納主場迎戰比亞雷亞爾,開賽19分鐘客隊已由塔洪・布坎南與塔尼・奧盧瓦塞伊連進兩球。整理即時比分、雙方先發與比賽轉折觀察。
焦佑鈞指出,AI資料中心需求支撐2027至2028年記憶體市場,但持續擴產可能累積供給風險。整理華邦電產能、第三季數據與景氣觀察。
2008年金融海嘯為何爆發?從美國次級房貸、MBS與CDO、雷曼兄弟破產到金融擠兌,整理關鍵時間線、台灣經濟衝擊及值得記取的教訓。
回顧2008金融海嘯與標普500歷史跌幅,解析台灣投資人面對市場暴跌可採取的三項防禦策略:預備金、分散配置與紀律再平衡,並說明存款保險及ETF風險。
看懂每股盈餘 EPS 的基本與稀釋公式、加權平均股數、實際計算範例及本益比關係,並學會在臺灣財報查詢 EPS、判斷獲利品質與估值。
EPS 上升不一定代表本業變強。掌握一次性業外、現金流、股數稀釋與季度趨勢四項檢查,從公開資訊觀測站判讀台股獲利品質。
VIX於2026年11月20日升至35.89,高盛近期仍預期美股至2027年底有正報酬。整理市場急跌、AI估值疑慮與利率風險,說明兩項訊號如何解讀。
近期美股 AI 類股波動加劇,VIX 再受關注。本文說明高盛為何關注市場波動、VIX 的算法與限制,以及台股投資人如何搭配台灣 VIX 判讀風險。